
Une auréole brune au plafond, une peinture qui cloque, puis une goutte qui s’écrase sur votre parquet. J’ai vu ce scénario sur des dizaines de chantiers de rénovation, et la fuite venait presque toujours de l’appartement du dessus.
Face à un dégât des eaux, les premières heures comptent double. Vos gestes, vos photos et votre déclaration conditionnent la vitesse de l’indemnisation et le montant que vous toucherez.
Savoir que faire en cas de dégât des eaux, et surtout dans quel ordre, vous épargne bien des allers-retours avec votre assurance habitation. Le reste se joue sur quelques réflexes simples.
Pour aller droit au but, voici qui supporte la charge d’un dégât des eaux selon l’origine du sinistre. Dans la grande majorité des cas, c’est votre propre assureur qui vous indemnise en premier.
| Origine de la fuite d’eau | Responsable des dommages | Qui déclare ? | Qui vous indemnise (moins de 5 000 euros HT) |
|---|---|---|---|
| Équipement du voisin locataire (lave-linge, flexible, joint) | Le locataire du dessus, via sa responsabilité civile | Vous et lui, chacun à son assureur | Votre assurance habitation, via la convention IRSI |
| Canalisation privative vétuste dans un appartement loué | Le propriétaire bailleur | Vous, le locataire du dessus et son propriétaire | Votre assurance habitation |
| Appartement du dessus habité par son propriétaire | Le propriétaire occupant | Vous et lui | Votre assureur |
| Colonne commune, toiture, descente d’eaux usées | Le syndicat des copropriétaires | Vous et le syndic de copropriété | Votre assureur, qui se retourne contre l’assurance de l’immeuble |
| Intervention ratée d’un plombier ou d’un artisan | L’entreprise, via son assurance professionnelle | Vous, le voisin et l’entreprise | Votre assureur, qui exerce un recours contre celui du professionnel |
| Voisin sans assurance | Le voisin, sur ses propres deniers | Vous, auprès de votre assureur | Votre assurance habitation, puis recours contre le voisin |
Identifier l’origine de la fuite d’eau
Les signes qui trahissent un dégât des eaux
Un dégât des eaux venant d’en haut se manifeste rarement d’un coup. L’eau s’infiltre d’abord dans la dalle ou le faux plafond, puis elle ressort là où la résistance est la plus faible.
Dans une habitation ancienne, l’eau suit parfois un chemin surprenant. Voici les indices que je repère en priorité lors d’une visite :
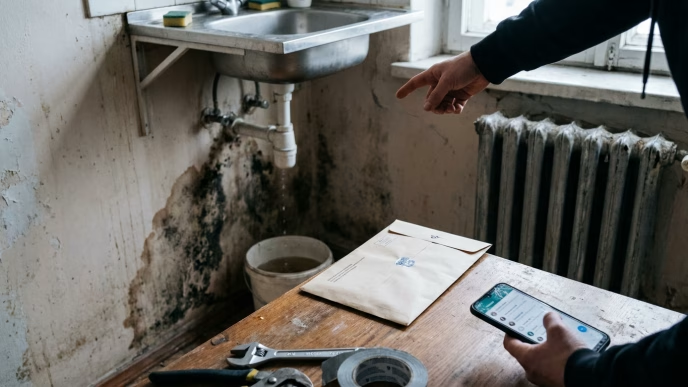
- une auréole jaune ou brune au plafond, souvent sous une salle de bains ou une cuisine
- une peinture qui cloque ou un papier peint qui se décolle en haut des murs
- des points noirs de moisissure dans les angles
- une odeur de cave qui persiste malgré l’aération
- des plinthes qui gonflent ou un parquet qui se soulève près d’une cloison
Une tache qui s’agrandit d’une semaine à l’autre ne relève pas de la condensation. Il s’agit d’une infiltration active, et elle ne s’arrêtera pas toute seule.
Plus vous repérez tôt un dégât des eaux, plus la remise en état reste légère. Un simple rafraîchissement de peinture vaut mieux qu’un plafond à refaire entièrement.
Comment localiser précisément la source de la fuite ?
Déterminer l’origine du dégât des eaux conditionne toute la suite, y compris le nom du responsable. Commencez par regarder ce qui se trouve juste au-dessus de la tache.
Une trace sous la douche du voisin oriente vers un joint ou une évacuation. Sous sa cuisine, je soupçonne d’abord le lave-vaisselle ou le siphon de l’évier.
Le rythme de l’écoulement donne aussi une piste. Une tache qui grossit après chaque douche désigne l’évacuation, une autre humide jour et nuit évoque plutôt une canalisation sous pression ou le circuit de chauffage.
Une trace qui longe une gaine technique peut venir d’une colonne d’eau commune. Quand la fuite d’eau provient d’une partie commune, le problème ne concerne plus seulement votre voisin mais toute la copropriété.
Pour une fuite encastrée, trouver seul l’endroit exact relève du casse-tête 4/5. Un professionnel de la recherche de fuite utilise une caméra thermique, un humidimètre ou un gaz traceur sans casser les murs.
Bonne nouvelle, cette recherche est garantie sans franchise dans le cadre de la convention IRSI. N’importe quelle partie concernée peut la lancer, vous compris.
Les bons réflexes dans les premières heures
Sécuriser votre logement et limiter les dégâts
Lors d’un dégât des eaux actif, l’électricité passe avant tout le reste. Si l’écoulement touche un plafonnier ou une prise, filez au tableau électrique avant même de téléphoner.
Il faut ensuite réagir rapidement. Plus vite vous évacuez l’eau et protégez votre habitation, moins les dégâts seront lourds pour vos meubles et vos revêtements.
Le matériel
- seaux, bassines et casseroles
- serpillières et vieilles serviettes
- bâche plastique ou grands sacs poubelle
- lampe torche
- smartphone pour les photos
Protéger votre logement en quatre gestes
- Couper le courant. Abaissez le disjoncteur des pièces touchées dès que l’eau approche un point électrique. Ne manipulez rien avec les mains mouillées.
- Recueillir l’eau qui tombe. Placez seaux et bassines sous chaque point d’écoulement. Épongez le sol au fur et à mesure pour protéger le parquet.
- Mettre vos biens à l’abri. Déplacez meubles, tapis et appareils, puis bâchez ce qui ne bouge pas.
- Photographier avant de nettoyer. Prenez des photos datées et une courte vidéo des dommages. Gardez les objets abîmés pour l’expert.
Un plafond qui forme une poche peut céder d’un coup. Sortez de la pièce et appelez les pompiers au 18 ou au 112.
Contacter le voisin du dessus : le premier appel qui compte
Une fois votre logement sécurisé, montez immédiatement frapper chez votre voisin. Expliquez-lui calmement que vous subissez un dégât des eaux venant de son appartement.
Demandez-lui de couper son arrivée d’eau. La fuite d’eau provient peut-être d’un flexible sous l’évier, d’un lave-linge ou d’un ballon d’eau chaude qu’il ne surveille jamais.
Restez courtois. Dans la plupart des cas, il découvre la fuite en même temps que vous et n’y est pour rien personnellement.
Profitez de ce premier échange pour noter ses coordonnées, le nom de son assureur et son numéro de contrat. Cherchez aussi à savoir s’il est locataire ou propriétaire, car ce détail oriente toutes les démarches.
Si le moment s’y prête, proposez de remplir le constat amiable ensemble dans la foulée. Une démarche faite à chaud permet d’éviter les versions qui divergent quelques jours plus tard.
Que faire si le voisin est absent ?
Un dégât des eaux ne s’arrête pas parce que le voisin est absent. Week-end prolongé, appartement vide entre deux locations : la situation arrive plus souvent que vous ne l’imaginez.
Glissez un mot sous sa porte avec votre numéro, puis contactez le gardien, le syndic de copropriété ou l’agence qui gère le bien. Ils peuvent joindre l’occupant ou fermer la vanne de la colonne concernée.
Ne forcez jamais la porte vous-même. En cas d’écoulement massif avec un risque électrique, les pompiers sont habilités à entrer dans un logement fermé. Il faudra remplir le constat amiable à son retour.
Les démarches pour déclarer le sinistre
Remplir le constat amiable de dégât des eaux sans rien oublier
Le constat amiable de dégât des eaux n’a rien d’obligatoire. Je le recommande pourtant à chaque fois, car il accélère nettement le traitement du dossier.
Chaque constat amiable de dégât des eaux se remplit à deux. Si la fuite touche aussi le voisin d’en face, il vous faudra un second exemplaire avec lui.
Pour bien le remplir, vérifiez que figurent ces informations :
- la date de découverte du sinistre et l’adresse précise
- les coordonnées de chaque occupant, locataire ou propriétaire
- le nom des assureurs et les numéros de contrat
- l’origine supposée du dégât des eaux et sa cause si elle est connue
- la nature des dommages subis de chaque côté
En cas de désaccord, chacun inscrit sa version dans la case des observations. Ne signez jamais un constat qui vous désigne à tort comme responsable.
Gardez une copie du document avant de transmettre l’original à votre assureur. Si votre voisin refuse de signer, remplissez votre partie et envoyez-la seul.
Délais de déclaration à votre assurance habitation
Pour déclarer un dégât des eaux, vous disposez d’au moins cinq jours ouvrés après la découverte du sinistre. L’article L113-2 du Code des assurances interdit à votre contrat d’assurance habitation de prévoir un délai plus court.
La déclaration se fait par téléphone, depuis l’espace client, en agence ou par lettre recommandée avec accusé de réception. Je conseille toujours un canal qui laisse une trace écrite et datée.
Un retard peut coûter cher. L’assureur est en droit de réduire, voire de refuser l’indemnisation s’il prouve que ce délai lui a causé un préjudice.
Pour obtenir une indemnisation sans accroc, joignez à votre déclaration de sinistre les photos, le constat amiable, les factures du plombier et un premier devis de remise en état. Ne jetez aucun objet avant le passage d’un éventuel expert.
Prévenir votre propriétaire ou le syndic de copropriété
Locataire, vous devez informer votre propriétaire sans tarder. Il pourra prévenir son assureur propriétaire non occupant si ses murs ou ses installations sont touchés.
Le syndic de copropriété doit être alerté dès qu’une partie commune est suspectée d’être à l’origine du dégât. Il déclare alors le sinistre à l’assurance de l’immeuble et mandate un plombier.
Qui est responsable en cas de dégât des eaux venant du voisin ?
Désigner le responsable du dégât des eaux dépend d’un critère simple : l’endroit exact où l’eau s’est échappée. Selon l’origine du dégât, la charge des réparations ne pèse pas sur la même personne.
La responsabilité du locataire occupant
En cas de dégât des eaux lié à l’usage courant du logement, le locataire répond des conséquences. Un flexible qui lâche, une baignoire qui déborde ou un joint jamais refait engagent sa responsabilité.
La loi du 6 juillet 1989 l’oblige à s’assurer contre les risques locatifs. Son contrat d’assurance habitation inclut une responsabilité civile qui prend en charge les dommages causés aux voisins.
Même fautif, il ne paie presque jamais de sa poche. Seule une franchise peut rester à sa charge.
La responsabilité du propriétaire occupant
Si le dégât des eaux vient d’un lot habité par son propriétaire, ce dernier assume tout ce qui s’y passe. Équipements, canalisations encastrées, radiateurs ou chauffe-eau relèvent de sa seule responsabilité.
Sa garantie responsabilité civile, incluse dans son assurance habitation, couvre les dommages causés chez vous.
La responsabilité du propriétaire bailleur
Un dégât des eaux causé par une canalisation vétuste ne se reproche pas au locataire. Une installation mal conçue ou un ballon en fin de vie restent à la charge du propriétaire de l’habitation louée.
En copropriété, la loi ALUR impose depuis 2014 une assurance responsabilité civile à chaque propriétaire, occupant ou non. Le bailleur souscrit généralement un contrat propriétaire non occupant et doit, lui aussi, déclarer le sinistre à son assureur.
La responsabilité de la copropriété et des parties communes
En cas de dégât des eaux venant d’une colonne fissurée, d’une descente d’eaux usées bouchée ou d’une toiture percée, on touche aux parties communes. Le syndicat des copropriétaires en répond quand le dommage vient d’un défaut d’entretien ou d’un vice de construction.
Le règlement de copropriété fixe la frontière entre privatif et commun. Le plus souvent, la canalisation devient privative après le robinet d’arrêt de chaque appartement.
Votre interlocuteur devient alors le syndic, qui gère le dossier avec l’assurance de l’immeuble.
Le cas des tiers extérieurs (artisans, etc.)
Un dégât des eaux causé par un tiers change la donne. Je pense au plombier qui serre mal un raccord ou à l’artisan qui perce un tuyau en posant une étagère.
L’entreprise engage alors sa responsabilité civile professionnelle. Pour des travaux importants, sa garantie décennale peut aussi jouer si l’ouvrage présente un défaut grave.
Votre assureur vous indemnise d’abord pour le sinistre, puis il se retourne contre celui du professionnel.
À retenir
- Chacun déclare le sinistre à son propre assureur, sous cinq jours ouvrés minimum.
- Le constat amiable reste facultatif mais il accélère nettement l’indemnisation.
- Le responsable dépend de l’endroit où l’eau s’est échappée : équipement, canalisations privatives ou parties communes.
- Sous 5 000 euros HT de dommages, votre assureur pilote seul le dossier.
Comment les assurances vous indemnisent
Comment fonctionne la garantie dégât des eaux de votre assurance habitation ?
La garantie dégât des eaux figure dans quasiment tous les contrats d’assurance habitation. Elle couvre les fuites, les ruptures de canalisation, les débordements et certaines infiltrations soudaines.
Elle prend en charge vos biens mobiliers abîmés et vos embellissements, comme les peintures, les papiers peints ou les revêtements de sol. Une franchise reste souvent à votre charge, et une vétusté peut être déduite sur le mobilier ancien.
Prenez le temps de lire les conditions générales de votre contrat d’assurance. Plafonds d’indemnisation, exclusions et délais y figurent noir sur blanc.
Pour un sinistre important, l’assureur mandate un expert chargé d’évaluer les dommages. Si le chiffrage vous semble trop bas, une contre-expertise avec votre propre expert reste possible.
La convention IRSI, ou comment les assureurs se partagent le dossier
Depuis le 1er juin 2018, la convention IRSI encadre les dégâts des eaux en immeuble. Elle s’applique quand les dommages ne dépassent pas 5 000 euros HT par local sinistré et que deux assureurs adhérents au moins sont concernés.
Son principe tient en une idée : un seul assureur gestionnaire par local, celui de l’occupant, donc votre assurance habitation. Un dégât des eaux entre deux appartements entre presque toujours dans ce cadre.
Même quand l’eau vient de chez le voisin, votre premier appel va toujours à votre propre assureur.
Le traitement dépend ensuite du montant des dommages :
- jusqu’à 1 600 euros HT, votre assureur vous indemnise sans exercer de recours contre le responsable
- entre 1 600 et 5 000 euros HT, un expert unique évalue les dégâts pour toutes les parties, puis les assureurs se répartissent la facture
- au-delà de 5 000 euros HT, le dossier sort de la convention et suit les règles classiques de responsabilité
Ce système fait gagner des semaines. Son point faible ? Les sinistres lourds retombent dans des échanges plus lents entre compagnies.
Que faire si votre voisin est récalcitrant ou non assuré ?
Un voisin qui refuse de signer le constat amiable ne bloque pas votre dossier. Votre assureur instruit votre déclaration sur la base de vos photos et, si nécessaire, d’une expertise.
Le cas d’un voisin non assuré est plus délicat. Votre garantie dégât des eaux joue quand même pour vos propres dommages, puis votre compagnie se retourne contre lui pour récupérer les sommes versées.
Un locataire sans assurance s’expose à la résiliation de son bail sous certaines conditions. Prévenez le propriétaire du logement du dessus, il a tout intérêt à régler la situation.
Si l’accès à l’appartement reste refusé pour la recherche de fuite, la situation bascule vers les recours décrits juste après.
Recours en cas de litige ou de refus de coopération
La mise en demeure : une étape avant le recours juridique
Avant toute action en justice, la mise en demeure formalise votre demande. Envoyez-la par lettre recommandée avec accusé de réception pour garder la preuve de son envoi et de sa réception.
Le courrier rappelle la date du dégât des eaux, les démarches déjà faites et ce que vous attendez. Accès au logement, réparation de la fuite ou remboursement des préjudices subis, par exemple.
Fixez un délai raisonnable, huit à quinze jours en général. Précisez que vous saisirez la justice sans réponse.
Depuis le 1er octobre 2023, une tentative de résolution amiable s’impose avant de saisir le juge. Elle concerne les litiges de voisinage et toute demande inférieure ou égale à 5 000 euros.
Le conciliateur de justice est gratuit et se saisit en mairie, au tribunal ou en ligne. Il obtient souvent un accord là où les courriers ont échoué.
Engager une procédure judiciaire (référé, tribunal)
En cas d’urgence, le référé devant le tribunal judiciaire permet d’obtenir rapidement une mesure provisoire. Le juge peut ordonner l’accès au logement du voisin ou désigner un expert judiciaire, au besoin sous astreinte.
Au fond, le tribunal judiciaire tranche la responsabilité et fixe l’indemnisation. L’article 1253 du Code civil permet d’agir pour trouble anormal de voisinage sans prouver de faute.
Au-delà de 10 000 euros de demande, l’avocat devient obligatoire. En dessous, je le recommande dès que le dossier se complique, surtout en dernier recours.
Prévenir les futurs dégâts des eaux entre voisins
Bonnes pratiques d’entretien et de vigilance
La plupart des dégâts des eaux que je croise sur les chantiers auraient pu être évités par un entretien de routine. Voici les conseils que je donne à mes clients, pour chaque habitation de l’immeuble :
- refaire les joints silicone de la douche dès qu’ils noircissent ou se décollent
- remplacer les flexibles des machines à laver tous les cinq ans environ
- fermer l’arrivée d’eau générale avant de partir en vacances
- faire entretenir la chaudière chaque année, comme la loi l’exige
- installer un détecteur de fuite connecté sous l’évier ou près du lave-linge
Surveillez aussi votre compteur. Si les chiffres tournent alors que tous les robinets sont fermés, une fuite se cache quelque part.
Avant tout travaux de plomberie, demandez plusieurs devis et vérifiez l’assurance de l’entreprise. Relisez aussi votre assurance habitation chaque année pour savoir comment vous êtes couvert.
L’importance d’une bonne communication entre voisins
Un dégât des eaux se gère toujours mieux entre voisins qui se parlent. Échangez vos numéros avec les occupants du dessus et du dessous, et laissez un double de clés à une personne de confiance.
Un plafond taché se repeint en une journée, une relation de voisinage abîmée met des années à sécher.
Avec le temps, ces conseils simples deviennent des habitudes. Prévenez vos voisins quand vous partez longtemps, et si une petite tache apparaît chez vous, montez en parler tout de suite.